아래 표에서 각 항목이 급여인지 비급여인지, 그리고 무엇이 비용을 가르는지 먼저 확인하실 수 있습니다. 급여 항목의 본인부담률과 만 65세 이상 임플란트·틀니 적용 조건은 국민건강보험공단이 정한 기준을 따르므로, 정확한 최신 기준은 공단과 건강보험심사평가원에서 확인하시는 것이 정확합니다.
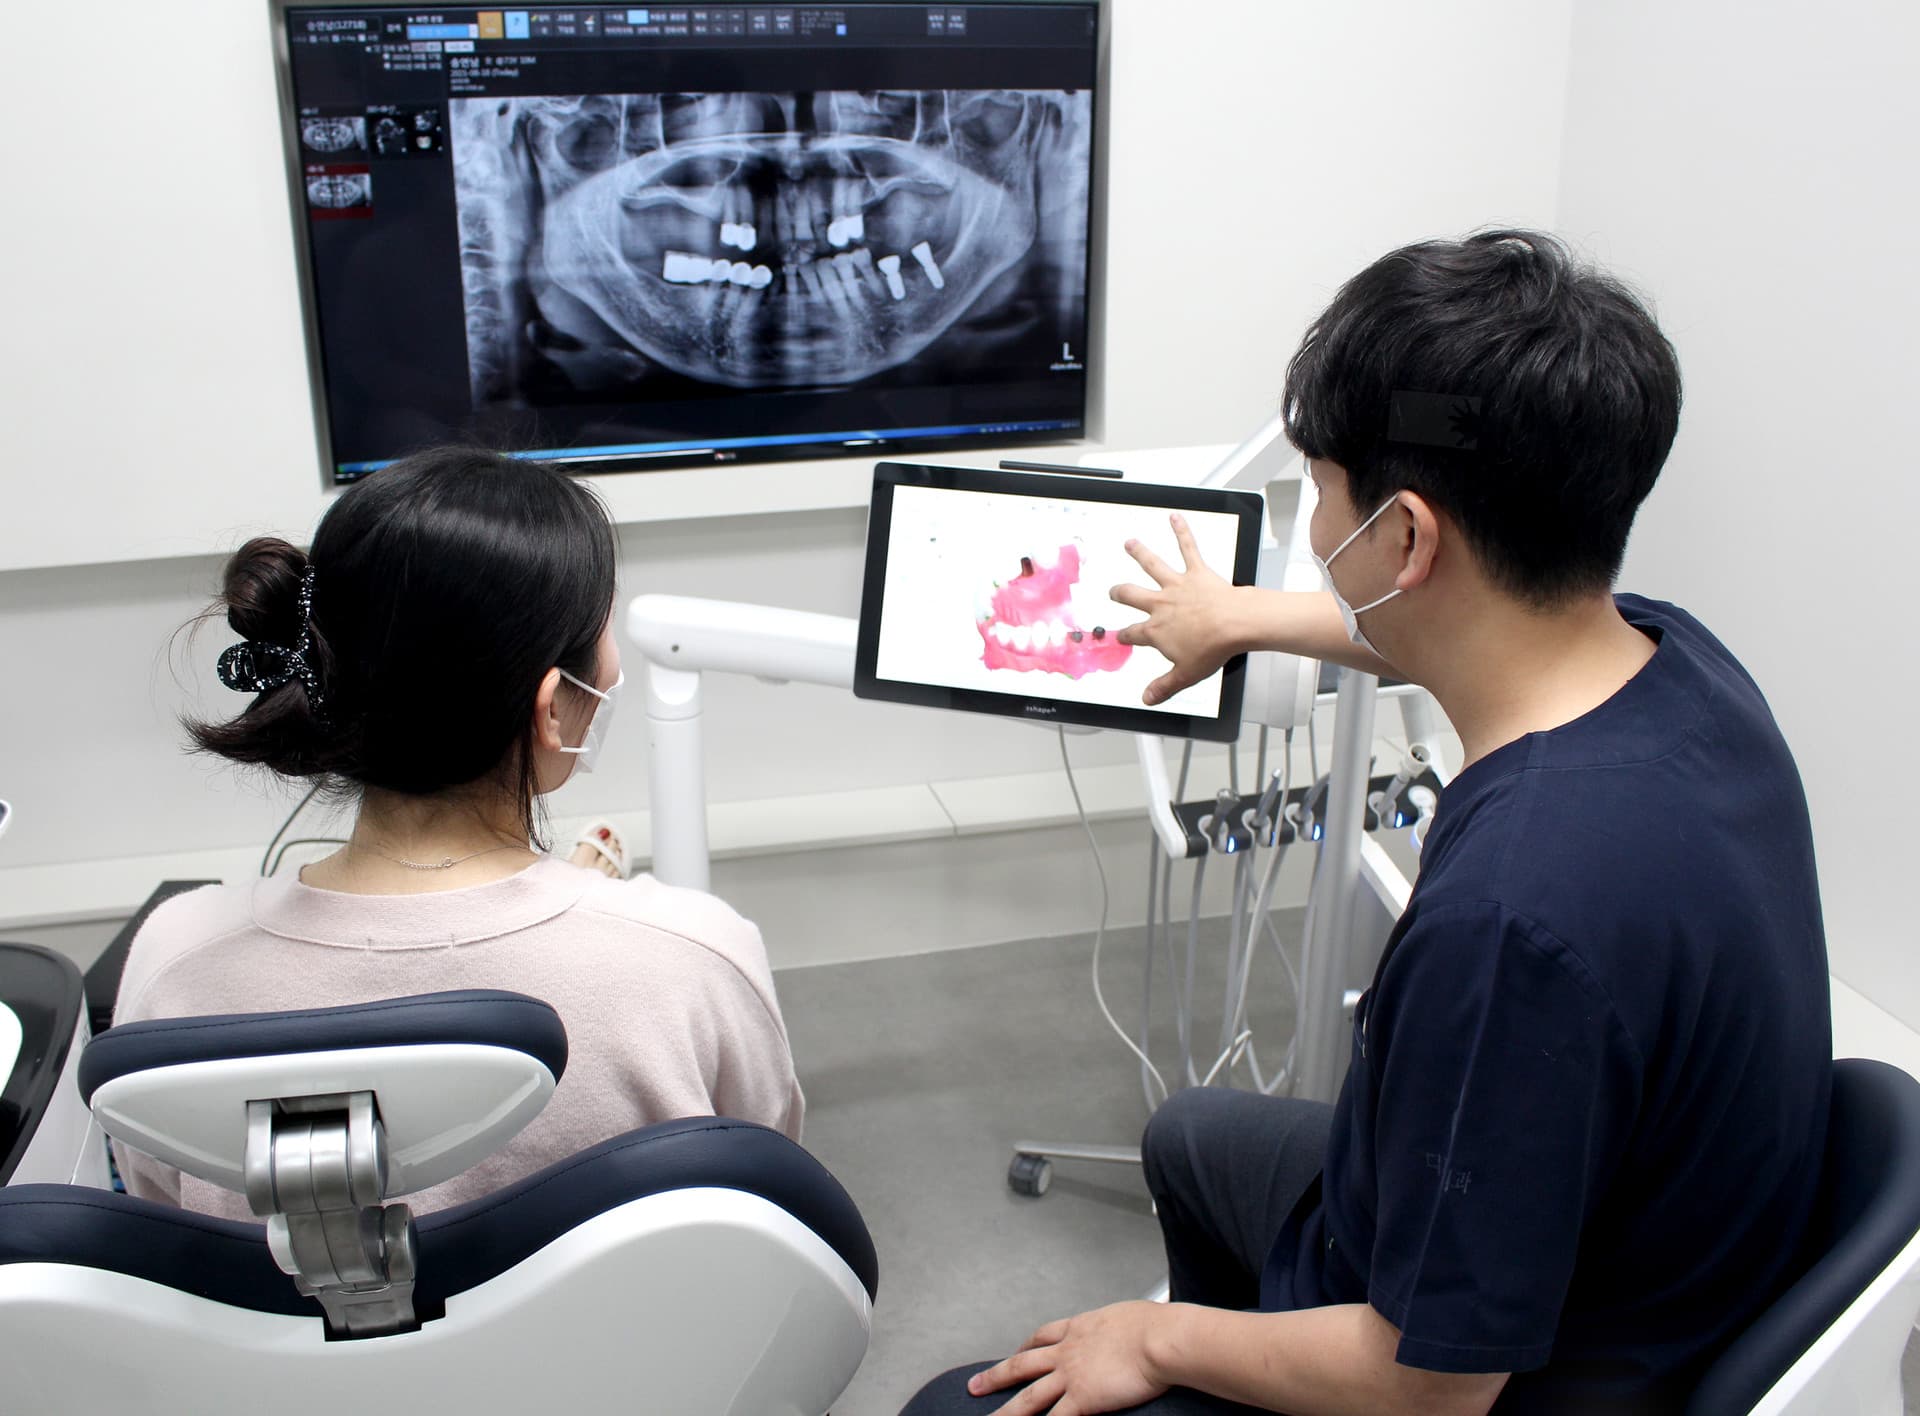
비급여 진료비는 검사 결과에 따라 필요한 항목이 달라져 검사 전에는 말씀드릴 수 없습니다. 내원하시면 촬영 사진을 함께 보며 필요한 항목과 각각의 금액을 안내드리고, 원내 게시된 비급여 진료비도 함께 확인하실 수 있습니다.
조건부 적용만 65세 이상 임플란트 보험은 어떤 조건인가요?
만 65세 이상이면 평생 2개까지 건강보험이 적용되며, 본인부담률은 30%입니다. 부분 무치악, 즉 치아가 일부 남아 있는 경우에만 해당하고, 위아래 모두 치아가 하나도 없는 완전 무치악은 대상이 아닙니다.
보험 적용은 사전 등록 절차를 거쳐야 하며, 등록한 병원에서 치료를 마치는 것이 원칙입니다. 뼈이식 같은 부가 처치나 보험 기준을 넘어서는 재료는 별도 비급여로 계산됩니다. 이미 2개를 쓰셨다면 추가분은 비급여가 됩니다.
비용을 가르는 요인
부분 무치악 여부 · 이미 사용한 보험 임플란트 개수 · 뼈이식 등 부가 처치 필요 여부
스케일링은 보험이 되나요?
만 19세 이상은 연 1회 건강보험이 적용됩니다. 기준은 매년 1월 1일에 초기화되므로 작년에 받았더라도 해가 바뀌면 다시 적용받을 수 있습니다.
연 1회를 넘겨 추가로 받는 경우는 비급여가 됩니다. 다만 잇몸병 치료의 일부로 필요한 치석 제거는 별도 기준으로 보험이 적용될 수 있어, 진행 전에 어떤 항목으로 처리되는지 확인하시는 것이 좋습니다.
비용을 가르는 요인
그 해에 이미 받았는지 · 잇몸치료 목적인지 예방 목적인지
신경치료는 보험이 되나요?
신경치료 자체는 건강보험이 적용됩니다. 다만 치료를 마친 뒤 씌우는 크라운은 재료에 따라 보험이 되기도 하고 비급여가 되기도 합니다.
어금니에 씌우는 금속 크라운은 보험이 적용되는 경우가 있고, 지르코니아나 세라믹처럼 심미적인 재료는 비급여입니다. 치료비의 큰 부분은 신경치료보다 그 뒤의 보철에서 갈립니다.
비용을 가르는 요인
치아 위치(앞니/어금니) · 크라운 재료 선택 · 재신경치료 여부
사랑니 발치 비용은 어떻게 정해지나요?
사랑니 발치는 건강보험이 적용되며, 비용은 난이도에 따라 달라집니다. 똑바로 나온 사랑니를 그냥 빼는 경우와, 잇몸을 열고 뼈를 삭제하며 치아를 나눠 빼야 하는 매복 사랑니는 항목 자체가 다릅니다.
CT 촬영은 신경과의 거리를 확인해야 하는 경우 보험이 적용될 수 있습니다. 진정 요법처럼 환자가 선택하는 항목은 비급여입니다.
비용을 가르는 요인
매복 정도 · 뼈 삭제·치아 분할 필요 여부 · CT 촬영 여부 · 진정 요법 선택 여부
잇몸치료는 보험이 되나요?
치석 제거와 잇몸 소파술 등 기본적인 치주치료는 대부분 건강보험이 적용됩니다. 다만 뼈이식재를 사용하는 재생 치료나 심미 목적의 잇몸 성형은 비급여인 경우가 있습니다.
잇몸치료는 구역을 나눠 진행하므로 회차마다 비용이 발생합니다. 전체 계획과 예상 회차를 먼저 안내받으시면 부담을 미리 가늠할 수 있습니다.
비용을 가르는 요인
치료가 필요한 구역 수 · 잇몸 속 치료 범위 · 재생 치료 포함 여부
충치 치료는 재료에 따라 얼마나 차이 나나요?
아말감과 일부 금속 재료는 보험이 적용되고, 레진·인레이·세라믹은 대체로 비급여입니다. 다만 만 12세 이하 영구치의 광중합형 복합레진 충전은 보험이 적용됩니다.
같은 충치라도 남은 치아가 얼마나 튼튼한지에 따라 때우기로 끝날지, 본을 떠서 인레이를 넣을지, 크라운으로 감쌀지가 갈리고 여기서 비용 차이가 가장 크게 납니다. 재료를 먼저 고르기보다 상태를 확인한 뒤 정하는 순서가 맞습니다.
비용을 가르는 요인
충치 크기와 깊이 · 치아 위치 · 재료 선택 · 나이(만 12세 이하 레진 보험)